
Déploiement de la réforme : ce que révèlent les premiers indicateurs du démarrage
ARTICLE
Déploiement de la réforme :
ce que révèlent les premiers indicateurs du démarrage
Les chiffres présentés dans cet article sont issus des réunions de suivi organisées chaque semaine par l’Agence pour l’informatique financière de l’État (AIFE) avec les plateformes agréées. Ils correspondent aux indicateurs communiqués lors de la dernière réunion, qui s’est tenue le 22 septembre 2026, et portent principalement sur les flux observés entre le 1er et le 21 septembre.
Depuis le 1er septembre 2026, la réforme de la facturation électronique est entrée dans sa première phase opérationnelle. Ces premiers indicateurs montrent une montée en charge rapide et un niveau de conformité encourageant, tout en faisant apparaître quelques points de vigilance pour les entreprises et les cabinets.
Une réforme qui démarre progressivement
Depuis le 1er septembre 2026, toutes les entreprises doivent être capables de recevoir des factures électroniques. L’obligation d’émission concerne pour l’instant les grandes entreprises et les ETI. Les PME et les microentreprises devront émettre leurs factures électroniquement à partir du 1er septembre 2027.
Cette première échéance ne correspond donc pas à un basculement uniforme de toutes les entreprises. Elle marque le début d’une montée en charge progressive, qui concerne à la fois :
- La réception des factures ;
- L’émission des factures B2B ;
- La transmission des données d’e-reporting ;
- Le suivi des statuts et des anomalies.
Des volumes déjà importants sur les flux B2B
Que signifie le terme « flux » ?
Un flux correspond à un échange informatique transmis à une plateforme agréée ou entre plateformes. Il peut contenir une ou plusieurs factures. Le nombre de flux et le nombre de factures ne sont donc pas nécessairement identiques.
nombre de factures ne sont donc pas nécessairement identiques. Dans les indicateurs présentés, le F1 correspond au fichier utilisé pour transmettre des données de facturation électronique B2B. Il est suivi à la « maille fichier », c’est-à-dire que l’on observe le fichier transmis, et non chaque facture qu’il peut contenir.
Sur la période observée, plus de 8,3 millions de fichiers F1 conformes ont été cumulés.
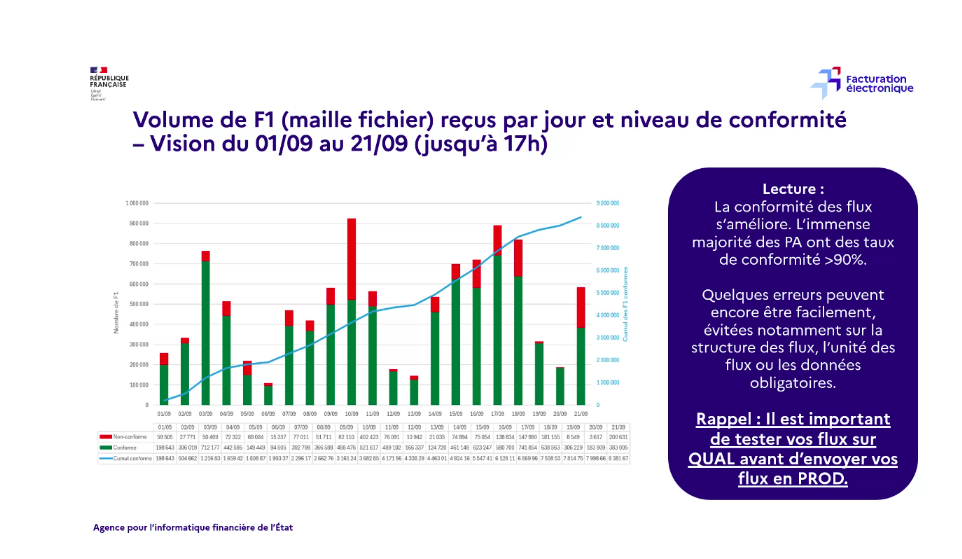
La majorité des plateformes agréées affiche un niveau de conformité supérieur à 90 %. Les anomalies restantes concernent principalement :
- La structure des fichiers ;
- Les unités utilisées ;
- Les données obligatoires ;
- La cohérence des informations transmises.
Ces résultats montrent que les chaînes de transmission fonctionnent globalement, même si la qualité des données doit encore être consolidée.
Les flux F10 : le volet e-reporting
Le F10 correspond au fichier utilisé pour transmettre des données d’e-reporting. Il ne s’agit donc pas d’une facture électronique individuelle.
L’e-reporting concerne notamment les opérations qui ne passent pas par le circuit classique de la facture électronique B2B domestique : ventes à des particuliers, opérations internationales ou autres données de transactions à transmettre à l’administration.
Les indicateurs montrent une accélération des envois de fichiers F10, notamment lors de l’ouverture de la période déclarative de septembre.
Une montée en charge progressive des grandes entreprises et des ETI
Au 21 septembre, les indicateurs font apparaître :
- 228 grandes entreprises sur 363 ayant déjà émis au moins un flux électronique, soit 63 % ;
- 4 449 ETI sur 10 786 ayant déjà émis au moins un flux, soit 41 %.
Ces chiffres indiquent qu’au moins un flux a été émis. Ils ne signifient pas nécessairement que l’ensemble de la facturation de ces entreprises est déjà entièrement dématérialisé.
La mise en conformité peut encore progresser selon les établissements, les logiciels utilisés, les catégories de clients ou les circuits de facturation. Cette montée en charge progressive est logique pour les entreprises qui disposent de plusieurs systèmes ou de nombreux flux commerciaux.
Des statuts à suivre avec attention
Les indicateurs distinguent plusieurs situations :
- Un flux recevable peut poursuivre son traitement ;
- Un flux irrecevable présente une anomalie nécessitant généralement une correction ;
- Un flux non traité est encore en attente de traitement.
Pour vous cabinets, l’enjeu est surtout de suivre les flux nécessitant une action et d’aider les clients à comprendre l’origine d’un rejet. Il peut être nécessaire de coordonner les échanges avec l’éditeur du logiciel, la plateforme agréée ou le service facturation de l’entreprise.
Il est également important de conserver les éléments permettant de retracer les démarches effectuées : messages de rejet, échanges, corrections apportées et éventuelles régularisations.
Un point de vigilance sur le B2G
Pour les échanges avec le secteur public, les indicateurs font état de 25 331 factures B2G transmises via 10 610 flux, répartis sur six plateformes agréées. Des flux restent toutefois en attente ou irrecevables, notamment en raison du raccordement encore progressif des plateformes au circuit Chorus Pro.
Conclusion : un démarrage encourageant à accompagner dans la durée
Les premiers chiffres montrent une montée en charge importante et un niveau de conformité globalement élevé. Ils confirment également que la réussite de la réforme dépendra du suivi quotidien des flux, de la qualité des données et de la capacité à traiter rapidement les anomalies.
Pour les TPE et PME, l’échéance de 2027 pour l’émission doit être préparée dès maintenant. Pour les cabinets, cette période est l’occasion de structurer une véritable mission d’accompagnement : diagnostic des outils, choix de la plateforme et de la solution compatible optimale, suivi des statuts et sensibilisation des clients.
La Plateforme Agréée LVC accompagne plus de 350 000 entreprises grâce à ses solutions compatibles iSuite d’ACD et MEG de RCA. Nous sommes à vos côtés pour vous permettre d’accompagner vos clients et d’aborder les prochaines échéances de la réforme avec confiance.